| 피엔티 |
|---|
| 전문가 | 2025-04-16 | 조회수 450 |
|
롤투롤(Roll-to-Roll) 기술을 바탕으로 IT용 소재, 2차전지의 음극 및 분리막 소재, Copper 등의 코팅 및 슬리터 장비의 제작 판매를 주요 사업으로 하는 업체입니다. 소재 사업부에서 전지박(동박), 광학필름, OCA 필름 등 각종 디스플레이 소재용 특수 필름 및 전자/전기 소재를 생산하는 장비와 2차전지 사업부에서 전기자동차, ESS, 각종 모바일 기기 등 2차전지 핵심 소재인 음극, 양극, 분리막을 생산하는 Coating M/C, Press M/C, Slitter M/C, 노칭기 등의 장비 등을 제조, 판매하고 있습니다. 주요 매출처로 LG에너지솔루션, 삼성SDI, SK이노베이션 등이며, 중국의 EVE, HENGDIAN GROUP 등에도 제품을 납품중에 있습니다.
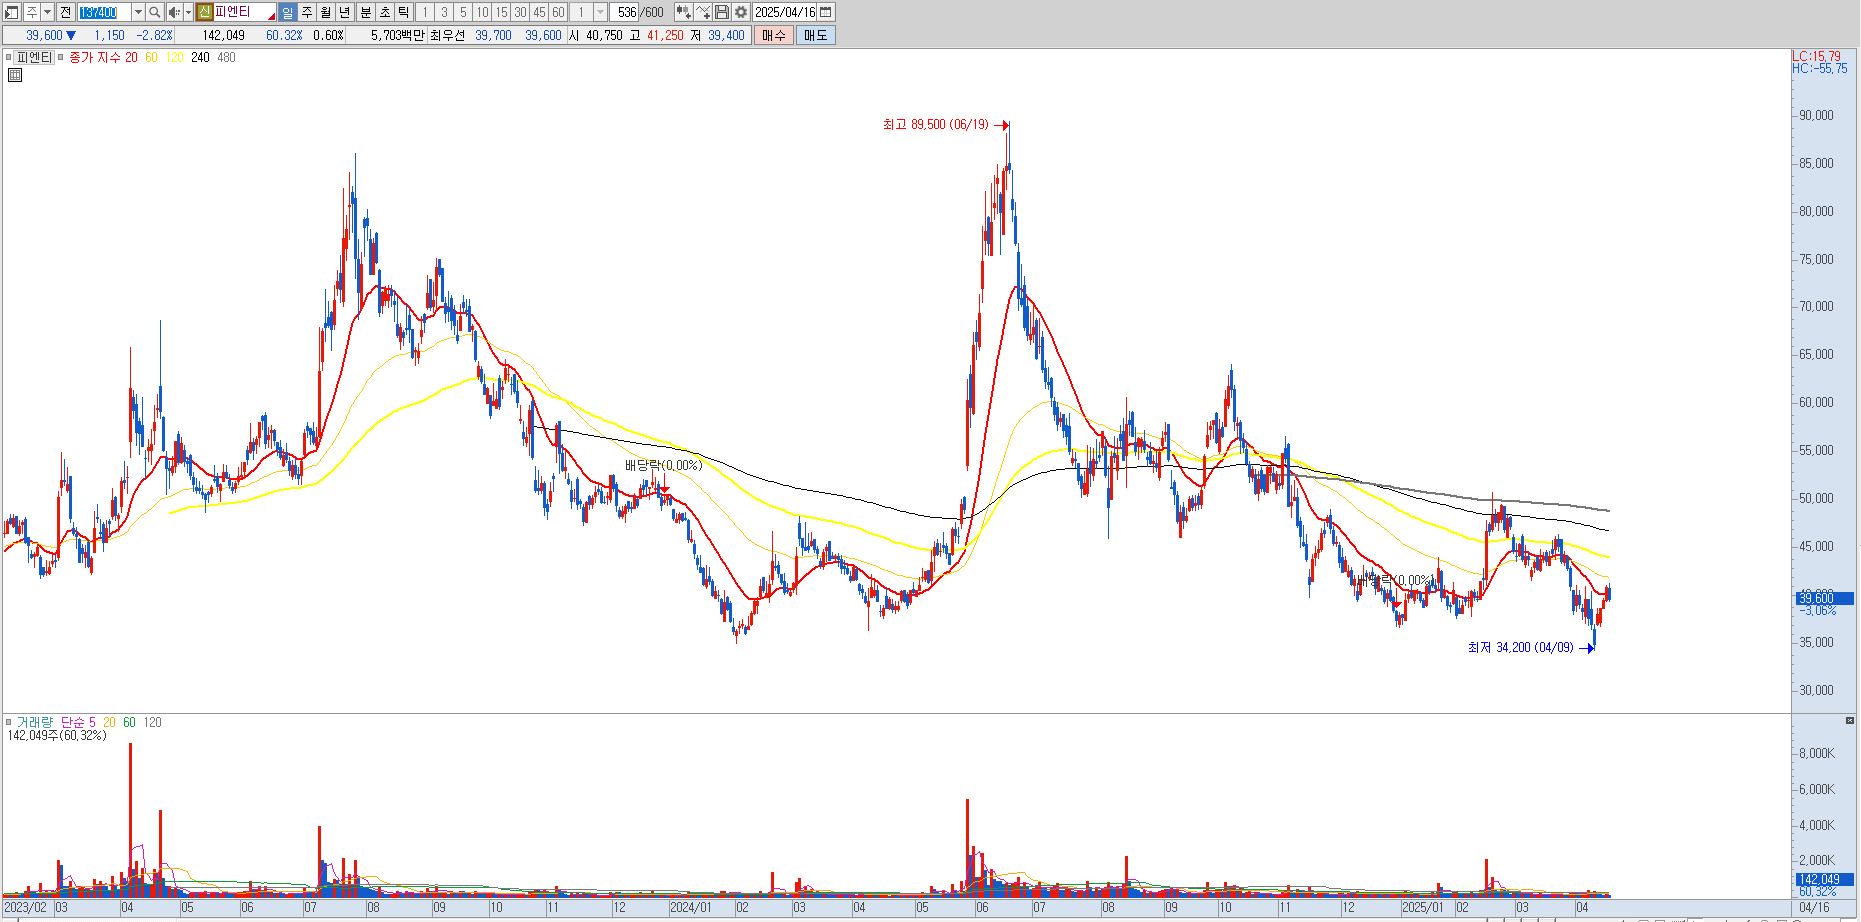
어려운 업황 속에서도 동사는 작년 매출액은 약 2배, 영업이익은 +100% 이상 높은 성장률을 보여주었습니다. 하지만 섹터 투심이 전체적으로 가라앉은 상태이고 대형 배터리셀 기업들 또한 보조금을 제외하면 실제적으로 적자를 기록하고 있기에 주가 상방이 계속적으로 갇혀 있습니다.
전고체 배터리, 건식공정 등 모멘텀은 있지만 우상향 추세를 만들지 못하는 부분에 대해서는 아쉬움은 있습니다. 올해 예상되는 연간 영업이익은 1,750억 정도로 전망되지만 성장은 정체될 것으로 보입니다. 전기차 캐즘에 대한 극복이 되어야할 필요가 있으며, 기술적으로는 40,000원은 지켜주는 것이 좋겠습니다. 기술적으로 장기 이평선 부근 가격인 5만원까지 열려 있습니다. |
|
|
| < 이전글 다음글 > |