| 삼성중공업 |
|---|
| 전문가 | 2025-04-16 | 조회수 483 |
|
삼성그룹 계열의 대형 조선업체로 조선해양부문은 초대형컨테이너선, LNG선, 원유운반선 등 선박 및 LNG-FPSO, FPU 등 해양플랫폼을 건조, 판매하고 있으며, 토건부문은 건축 및 토목공사, 하이테크 공사를 수행하고 있습니다.
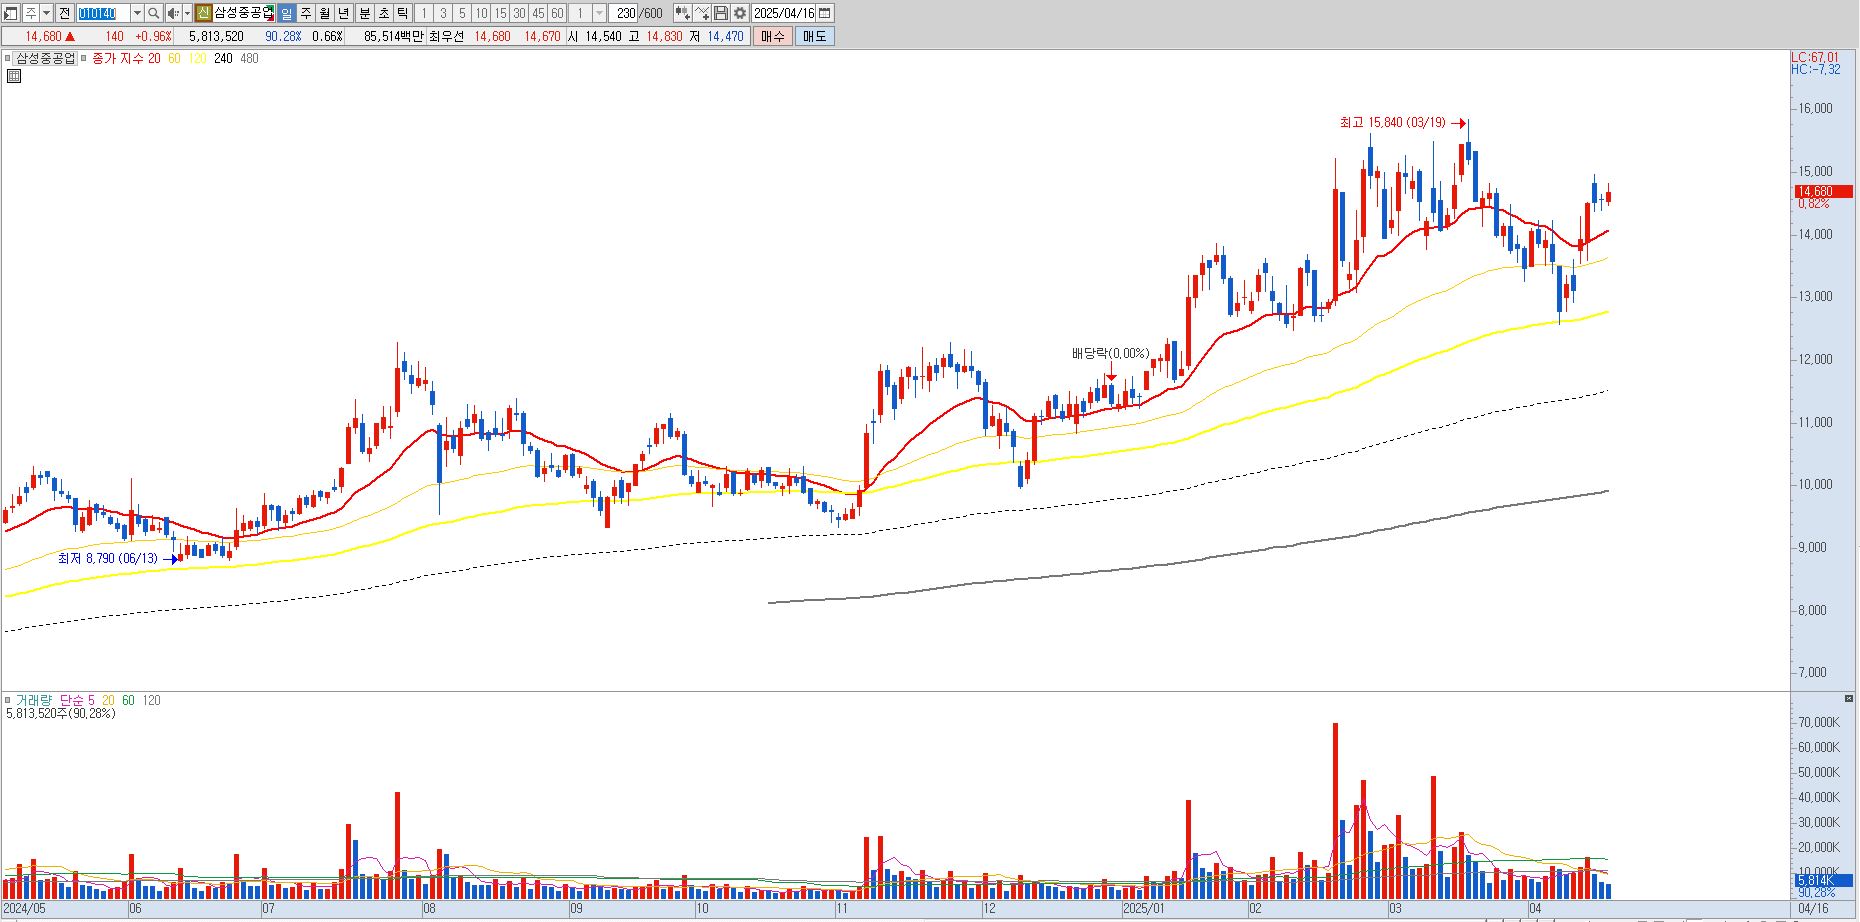
수급적으로 4월10일부터 외인과 기관의 쌍끌이 매수세가 이어지고 있습니다. 증권사에서도 18,000~20,000원까지 목표주가가 상향 조정되고 있습니다. 그 만큼 밸류적인 측면에서도 매력도가 높은 조선사로 보여집니다. 단기적으로 가장 중요한 모멘텀은 FLNG(부유식 액화천연가스 생산설비) 수주입니다. 다른 경쟁사가 미국 군함/함정 시장에 적극적이지만 동사는 고부가제품인 FLNG 수주를 바탕으로 호실적을 이어가겠다는 전략 입니다. 외신에 따르면 모잠비크 정부는 최근 코랄 북부 가스전에 대한 이탈리아 에너지 기업 ENI의 개발 계획을 승인했습니다. 투자 규모는 10조 5,000억 규모로 전망되고 있으며 이 프로젝트를 위한 FNLG생산설계를 해온 곳이 삼성중공업이기에 조만간 발표할 수주 규모는 3조 6,000억원으로 관측되고 있습니다.
삼성중공업은 현재까지 발주된 FLNG 10기 중 절반을 수주하였고 중국 경쟁사가 있지만 미국의 제재로 인하여 동사의 반사이익이 더 커질 전망입니다. 동사의 목표주가는 18,000원에서 20,000원에서 형성되어 있고, FLNG선에 대한 수주가 가시화된다면 목표주가 부근까지는 올라갈 것으로 보입니다. 기술적으로는 13,000원 라인을 지켜주는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |