| 한화비전 |
|---|
| 전문가 | 2025-04-11 | 조회수 519 |
|
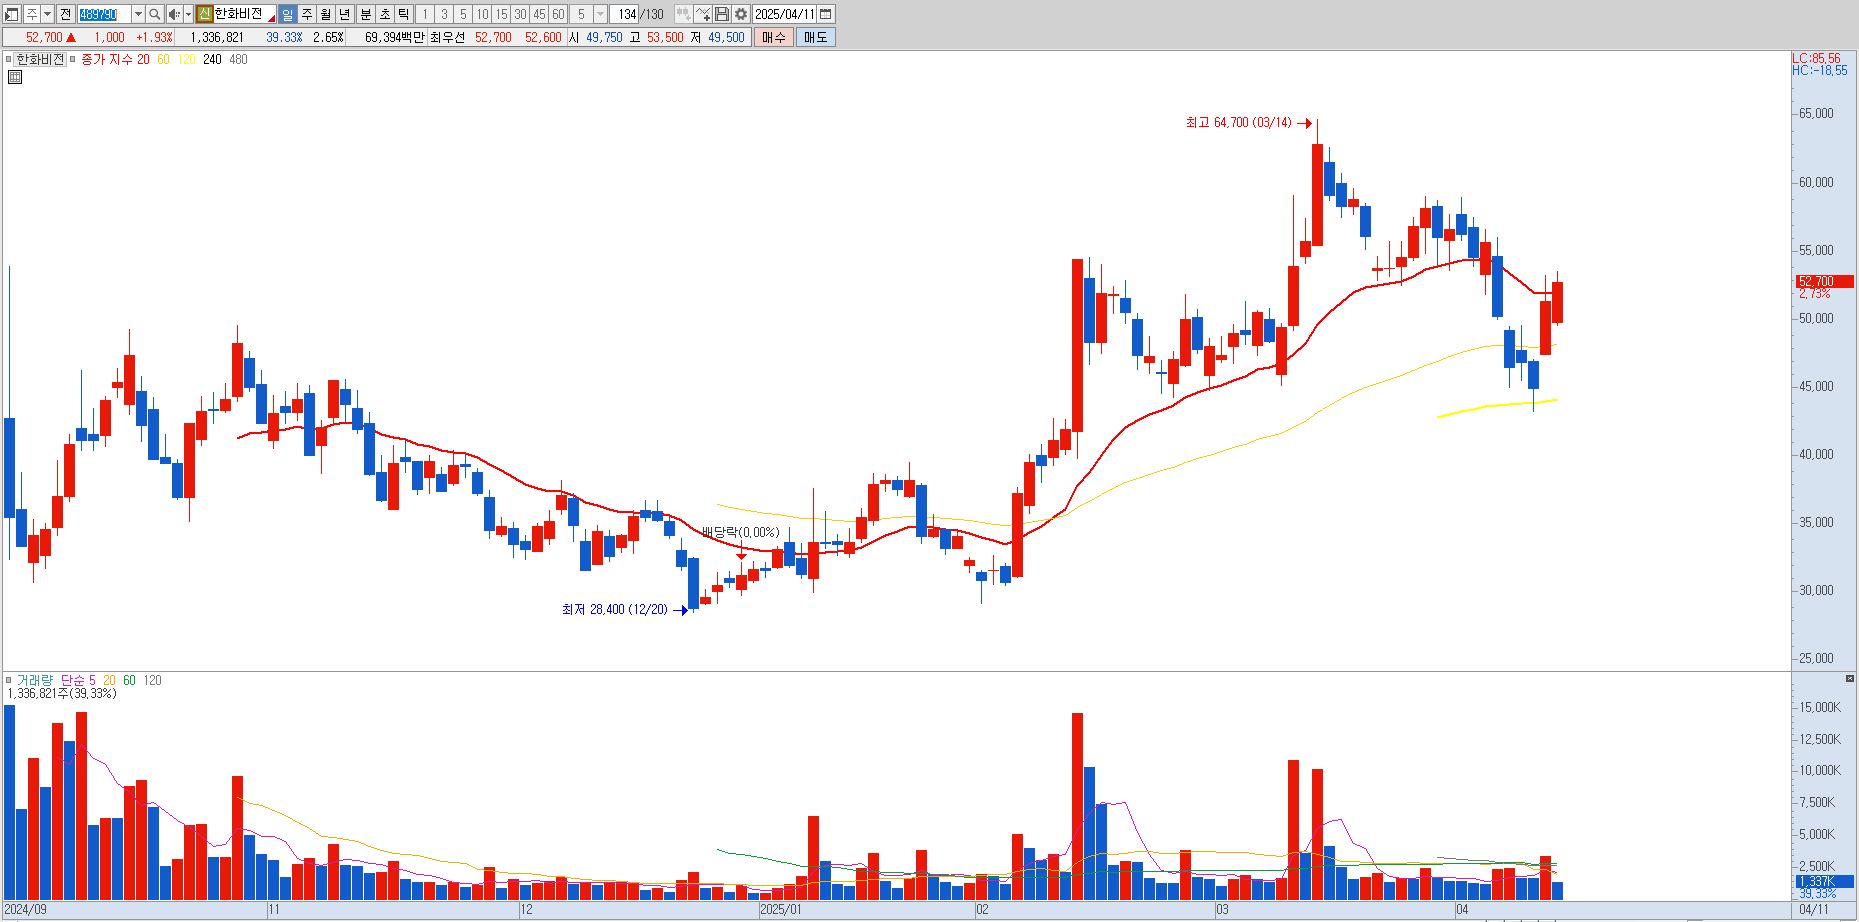
한화에어로스페이스에서 한화비전과 한화정밀기계 등 자회사의 지분관리 및 신규 투자 사업이 인적분할되어 재상장된 기업입니다. 한화정밀기계, 전자부품 조립 및 반도체 조립 장비(칩마운터 등 SMT장비, 플립칩본더, 다이본더, 자동선반) 제조/판매 사업을 영위하고 있습니다. 추정이기는 하나 동사의 경쟁사인 한미반도체의 4월1일부터 10일까지 수출데이터가 썩 좋지 못하였습니다. SK하이닉스에 TC본더 장비를 공급하는 물량을 동사가 조금 가져온 것으로 추정됩니다. 동사의 경우에는 CCTV비즈니스도 영위하고 있으며 좋은 실적 퍼포먼스를 내고 있습니다. 향 후, 반도체향 장비와 CCTV가 주력으로 동사의 실적을 견인할 것입니다. 주가는 40,000~42,500원 라인을 잘 지켜주면서 반등이 나왔고, 중국 CCTV 기업들이 제제 받을 것이라는 전망도 있기에 동사로 수혜가 이어지는지까지도 챙겨봐야 되겠습니다.
2월 중순부터 박스권을 돌파하면서 큰 시세를 냈기에 해당 가격선을 생명선으로 보고 40,000원 이탈은 정리하는 자리라고 봐야되겠습니다. 하지만 실적이라는 측면도 좋을 것으로 전망되기에 하방보다는 상방이 많이 열려 있는 기업이고 한화그룹 또 최근 한화에어로스페이스가 유증 물량도 줄이면서 시장에서 긍정적으로 해석해주고 있기에 동사가 받았던 그룹사 리스크에서도 자유로워질 것입니다. |
|
|
| < 이전글 다음글 > |