| 포스코퓨처엠 |
|---|
| 전문가 | 2025-04-10 | 조회수 416 |
|
포스코그룹 계열의 내화물 제조에서 시공까지 일관체제를 갖춘 종합노재 전문업체로 이차전지 소재인 음극재와 양극재사업으로 종합 에너지소재 기업으로 도약하려고 하고 있습니다.내화물사업(내화물 제조 및 산업용로재 정비), 라임화성사업(생석회 제조, 화성공장 위탁운영 및 화성품 판매), 에너지소재사업(음극재, 양극재 제조 및 판매)으로 구분되는 비즈니스는 가지고 있습니다.
올해 1분기 전망되는 매출액과 영업이익은 각각 8,400억, -5억이 전망되고 있습니다. 양극재와 음극재를 포함하는 에너지 소재 사업의 부진이 계속 이어질 전망이지만 그래도 기초 소재 부문은 정상화될 것으로 보입니다. 에너지 소재(양극재+음극재)는 미국발 관세가 90일 유예되었지만 동사의 미국 비중이 크기에 관세가 높게 정해진다면 동사에게는 우려스러운 부분이 될 것입니다.
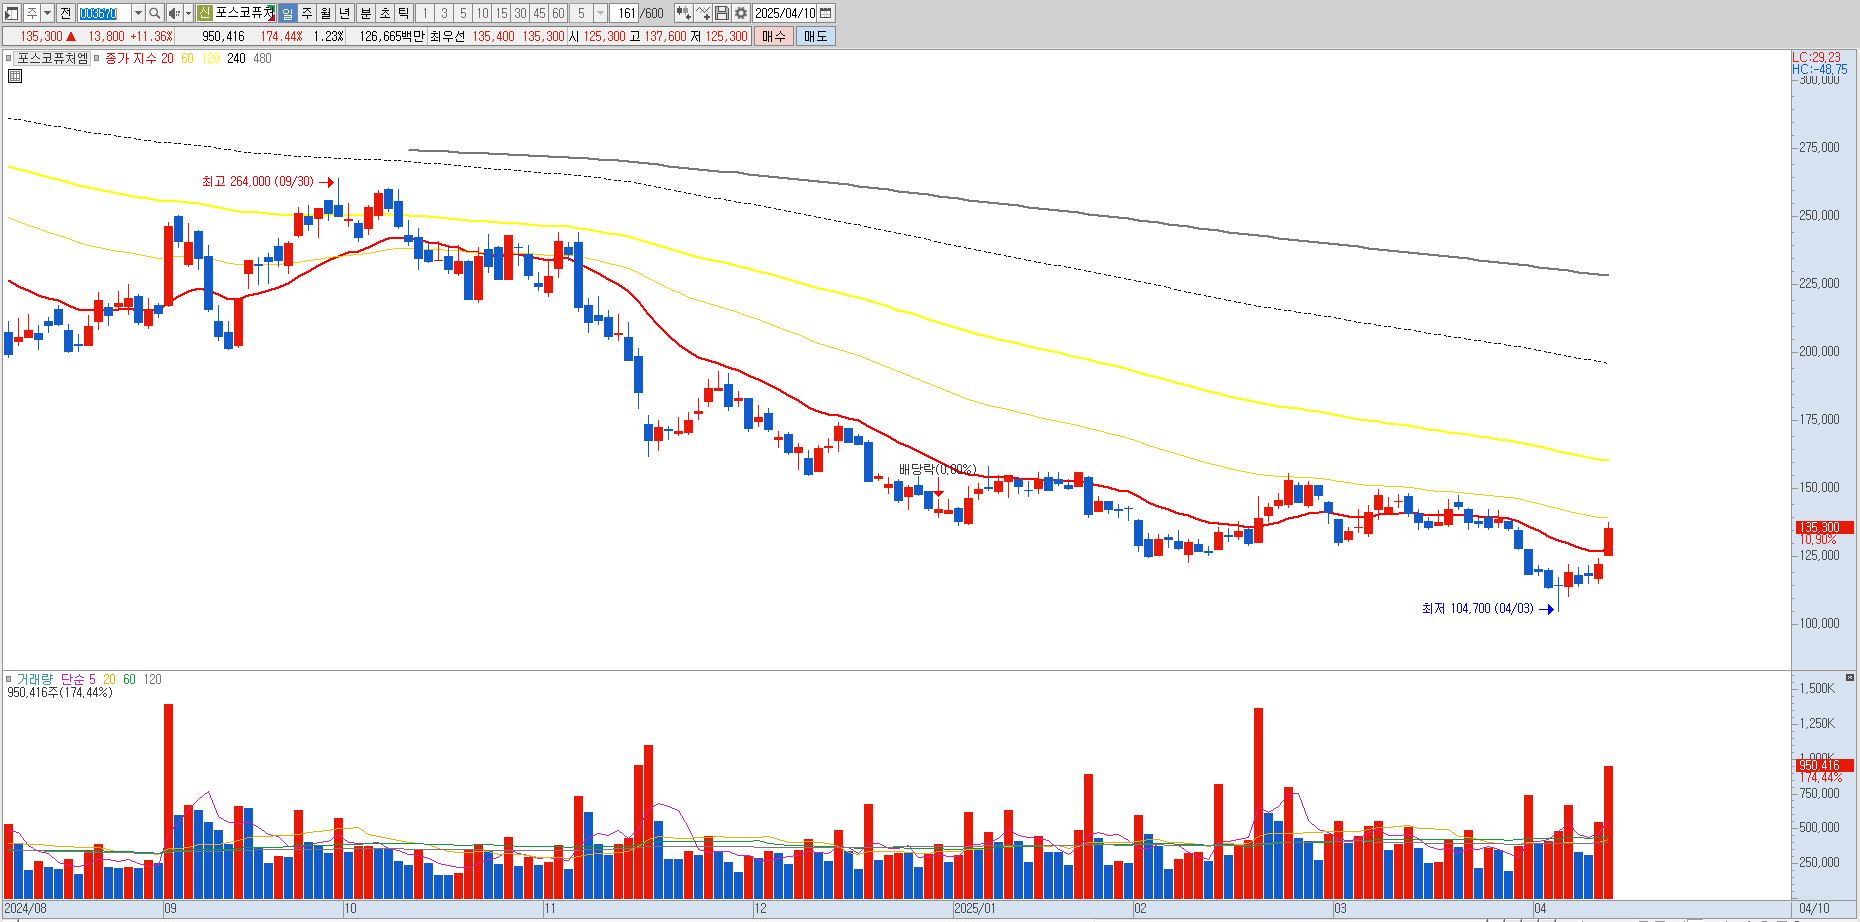
최근 증시 하락에 따라 다시 낙폭을 키웠지만 반등이 나와주었고 기술적으로는 110,000원을 크게 이탈하지 않고 지켜주는 것이 중요하겠습니다. 올해 예상실적은 상저하고 패턴이 나올 것으로 전망됩니다. 하지만 지난 실적 시즌 때마다 매번 기대치에 부합하지 못했던 업종이라는 것 또한 감안하면서 대응해야 되겠습니다. |
|
|
| < 이전글 다음글 > |