| 삼성전자 |
|---|
| 전문가 | 2025-04-09 | 조회수 517 |
|
삼성그룹 계열의 세계적 경쟁력을 보유한 전자 업체로 DX 사업부문(TV, 모니터, 냉장고, 세탁기, 에어컨, HHP, 네트워크시스템, 컴퓨터 등), DS 사업부문(DRAM, NAND Flash, 모바일AP 등), SDC(중소형 OLED 디스플레이 패널 등), Harman 사업부문(디지털 콕핏, 카오디오, 포터블 스피커 등) 등의 총괄사업으로 나누어 독립 경영 중에 있습니다.
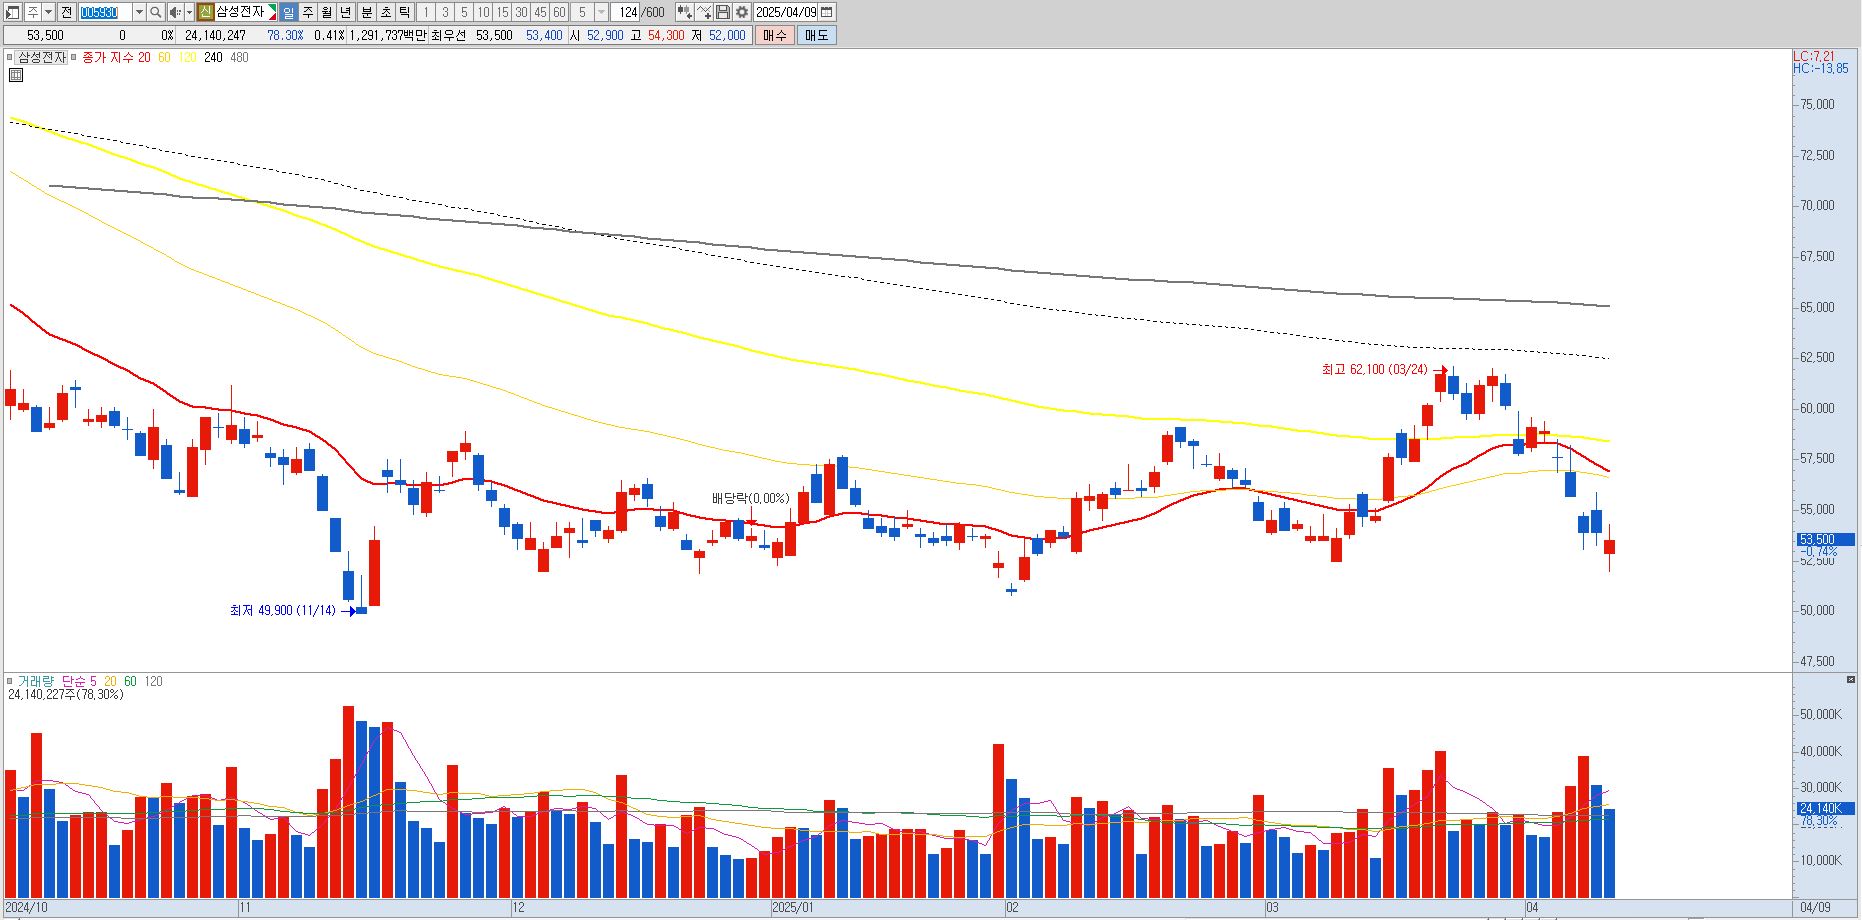
이번 삼성전자 1Q25 실적은 시장의 기대치를 상회했는데 그 이유는 스마트폰 사업부와 반도체 사업부의 성과가 좋았기 때문입니다. 갤럭시25 판매량 호조와 범용 메모리반도체 판가가 높아지면서 컨센서스 대비 높은 실적이 나왔습니다. 하지만 올해 주가 상승분을 다 반납하고 내려온 상태입니다. 실적은 좋았지만 주가흐름이 양호하지 못한 이유는 향 후, 나올 수 있는 반도체 관세에 대한 우려감이 주가 상방을 막고 있기 때문입니다. 또한 DRAM매출에서도 SK하이닉스에 뒤쳐지면서 주가 상승 동력을 잃어버린 상태입니다.
시장이 어지럽고 대내외 이벤트들이 많기에 시가 총액 1등 기업으로 가장 많은 영향을 받을 수 밖에 없습니다. 기술적으로는 50,000원 라인을 지켜주는 것이 중요하겠으며, 반도체 관세 정책이 정해지고 그 수준이 우려스럽지 않다면 반등 추세를 만들어 갈 것입니다. |
|
|
| < 이전글 다음글 > |