| POSCO홀딩스 |
|---|
| 전문가 | 2025-03-27 | 조회수 454 |
|
포스코 그룹의 지주회사. 22년 3월 철강 생산 및 판매 사업 등을 분할하여 분할 신설회사 포스코(POSCO)를 설립하고 포스코홀딩스 지주회사 체제로 출범하였습니다. 그룹 전반의 성장 전략을 수립하고 미래 사업 테마를 발굴하며 M&A 등 신사업을 추진하는 미래사업 포트폴리오 개발자 역할을 수행. 국내 철강시장에서의 독점적 지위와 세계적인 경쟁력을 보유하고 있는 POSCO를 100% 자회사로 보유중이며, 포스코인터내셔널, 포스코이앤씨 등을 자회사로 보유하고 있습니다.
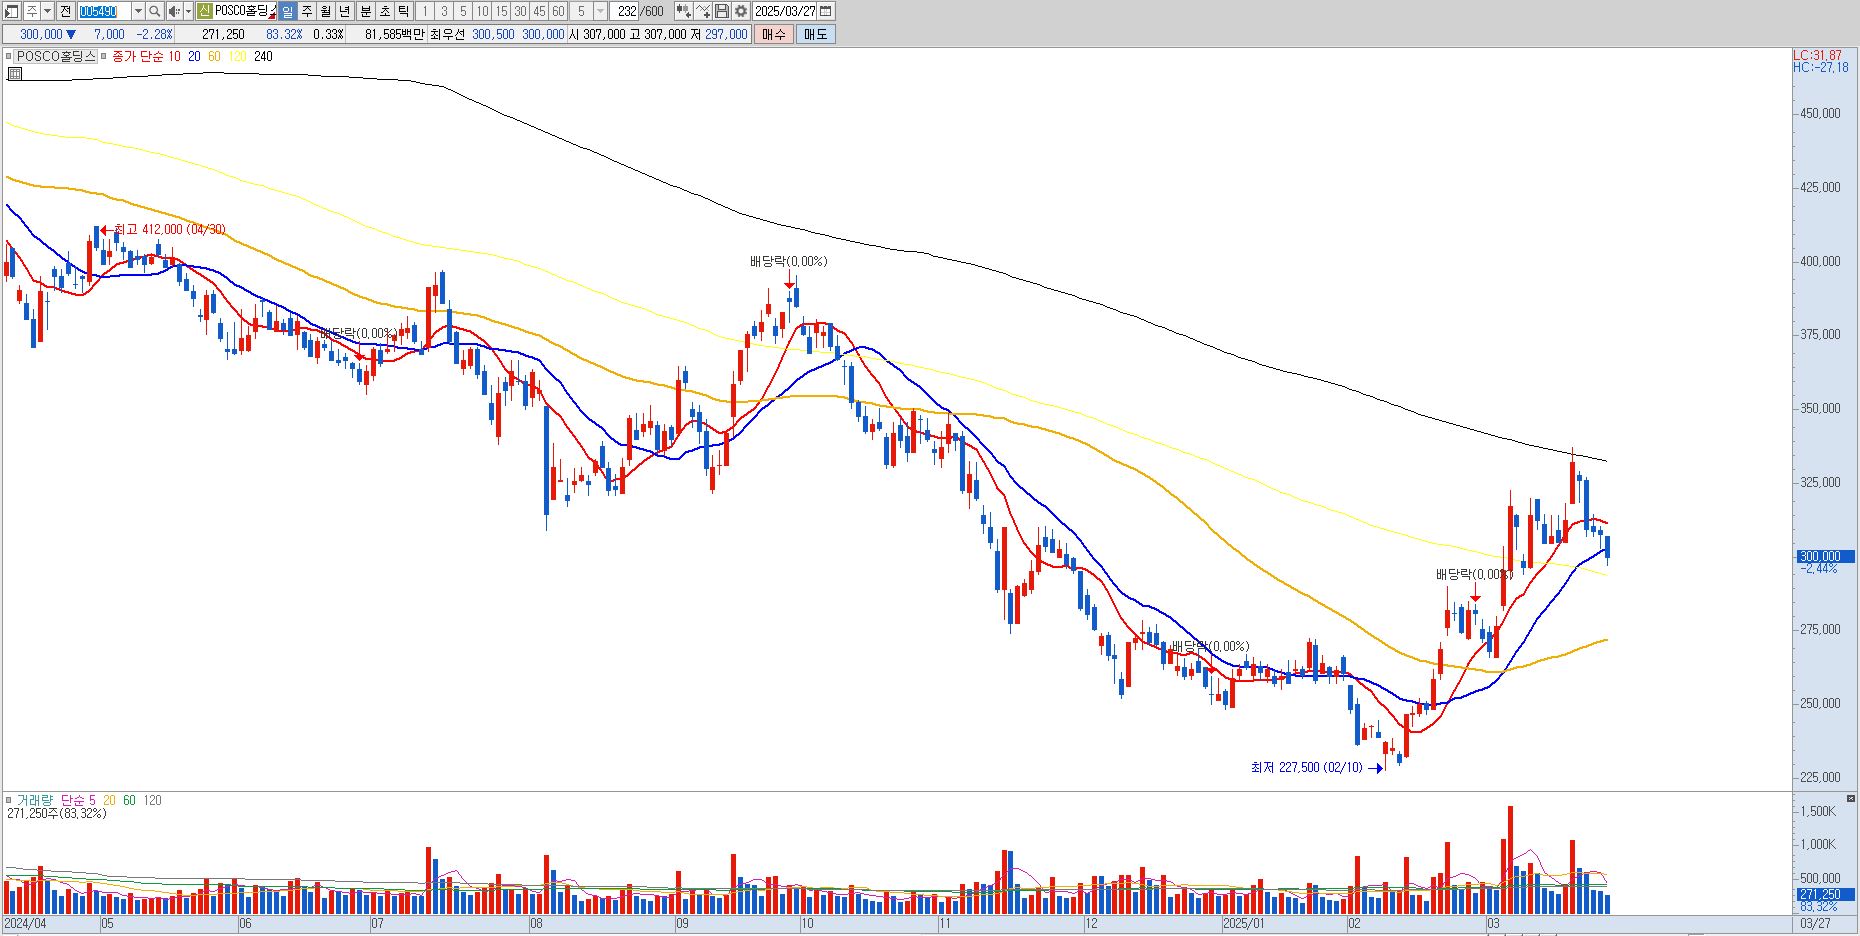
동사의 최근 주가 상승을 견인했던 모멘텀은 알래스카 LNG프로젝트였습니다. 오늘 EIA(미국 에너지 관리청)는 2026년 알래스카 원유 생산량이 2017년 이후 처음으로 증가할 것이라는 전망이 있었지만, 마이크 던리비 알래스카 주지사는 우리나라가 LNG 구매를 확정해주어야만 관세 협의가 가능하다라는 언급도 있었습니다. 또한 알래스카 LNG사업을 참여한다하더라도 탄소비용만 6,000조원(투자비용의 100배)라는 부정적인 뉴스도 나오면서 갈피를 못잡고 있는 형국입니다. 미국과 우리나라 양국이 협의점을 찾지 못한다면 주가는 크게 흔들릴 수 있다라는 점도 감안해야 되겠습니다.
동사의 개별 이슈를 보자면 지금까지 2차전지, 철강 무엇하나 좋을게 없었던 기업입니다. 다만 철강쪽에서 긍정적인 모멘텀이 나오면서 기술적 반등이 나오고 있습니다. EU(유럽)과 미국이 중국산 철강에 관세를 적용하려는 움직임이 나타나고 있고 중국 또한 생산량을 조절하면서 철강 가격이 반등할 것으로 전망되기 때문입니다. 시장 교란범인 중국산 철강이 철퇴를 맞으면 국내 철강기업의 반사이익으로 이어질 수 밖에 없기 때문에 주가도 현재 반응해주고 있는 국면입니다. 최근에 335,000원 돌파 후, 지지하는 것이 중요하다고 브리핑 드린바가 있습니다. 해당 이벤트는 아직 살아있기에 295,000원 라인을 크게 이탈하지 않는다면 상승에 흐름이 나올 수 있기에 해당 시점에 비중 축소하는 것도 필요하겠습니다. 아직은 시장에서 내러티브가 만들어지고 있고 숫자가 회복되는 국면이 아니기에 Buy&Holding 보다는 반등시마다 비중 축소하는 것이 중요하겠습니다. |
|
|
| < 이전글 다음글 > |