| 이수페타시스 |
|---|
| 전문가 | 2025-03-27 | 조회수 522 |
|
인쇄회로기판(PCB) 전문 제조업체입니다. 통신, 네트워크, 휴대전화 등의 장비에 이용되는 PCB를 주로 생산하며, 세계 유수의 AI가속기 및 데이터센터 관련 업체와 통신장비 관련 업체에 공급.하고 있습니다 국내 PCB업계 최초로 항공 우주분야 품질 규격(AS9100) 인증을 획득했으며, 국제 우주항공산업 특별 공정 관리 프로그램(NADCAP) 인증을 획득했습니다.
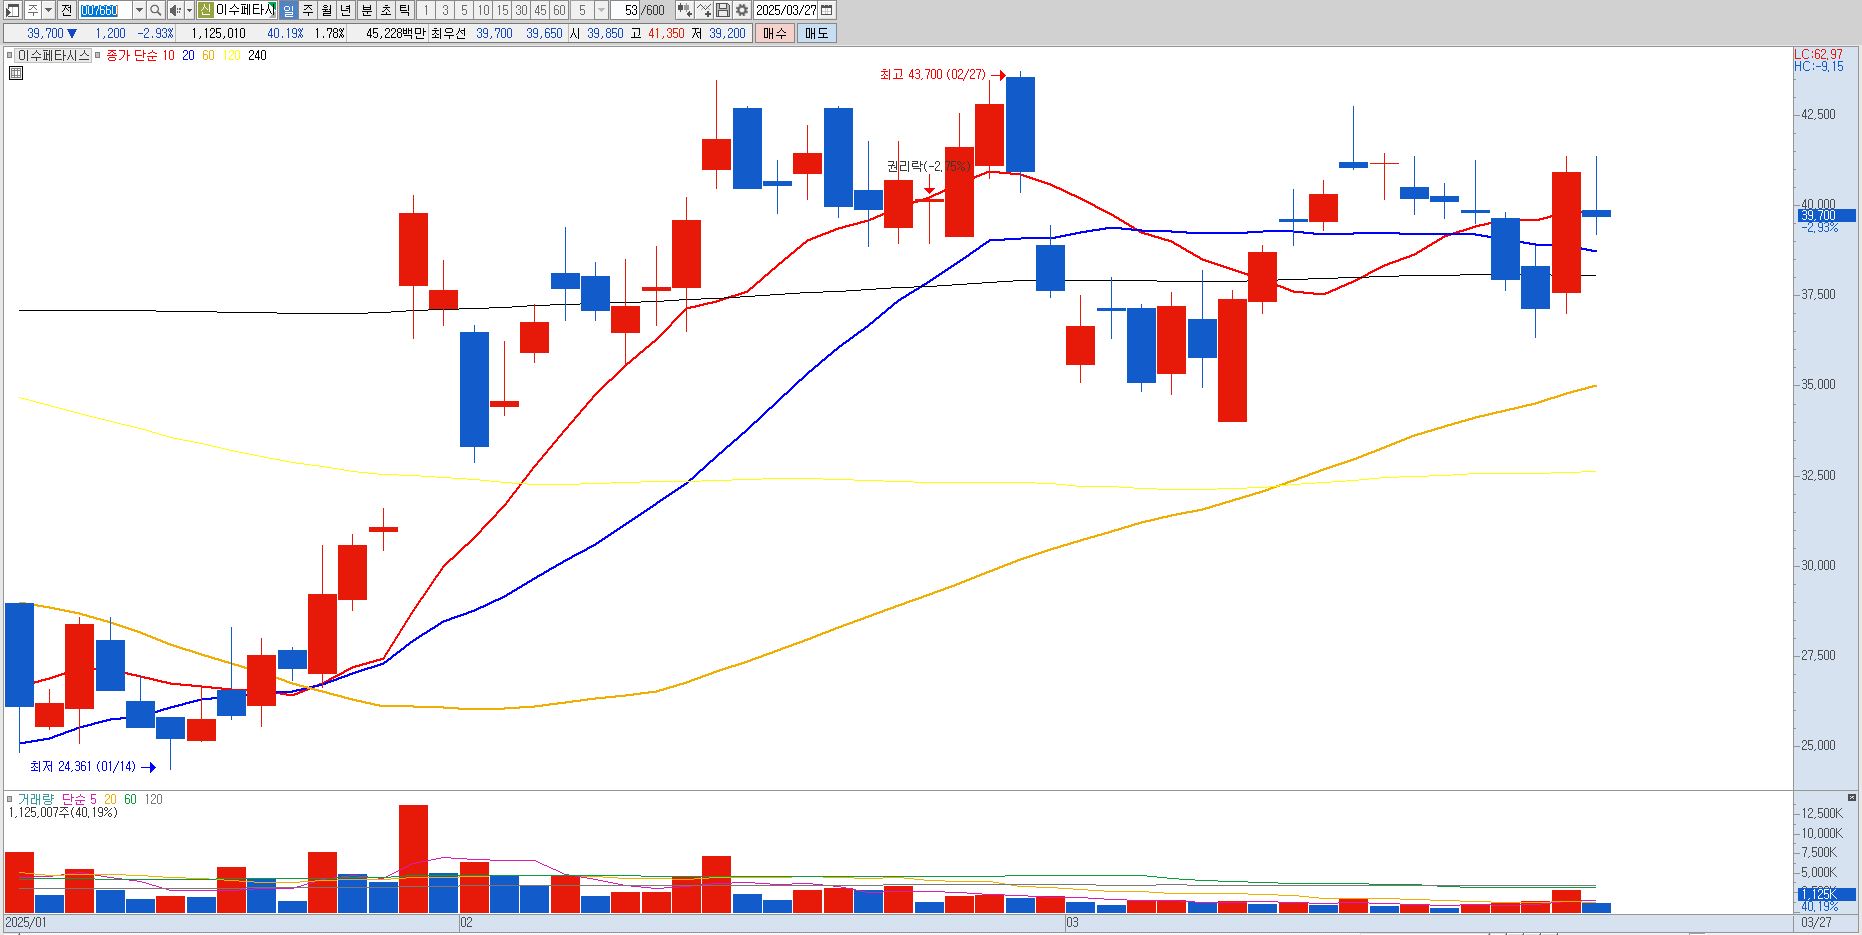
경쟁사들이 돈이 안된다며 MLB기판 사업을 철수하면서 동사는 최대 수혜주가 되었습니다. 엔비디아향으로 공급 중에 있으며 실제 실적으로도 반영되면서 작년에 매출액은 최대치, 영업이익도 2022년 이후 다시 1,000억대를 달성하였습니다. 하지만 최근 큰 홍역을 치뤘는데 2차전지로 사업을 확장한다고 발표하면서 제이오 인수발표가 있었기 때문이었습니다. 반도체 기업을 투자한다고 생각하는 개인 주주들은 업황이 좋지 못한 2차전지 산업으로 진출한다는 것 자체가 달갑지 않았고 금융당국에서도 부정적인 시각으로 보고 있었기에 철수 한다고 발표했습니다. 그러면서 주가는 다시 회복을 하였고 주가는 40,000원 부근에서 움직이고 있습니다.
동사는 올해에도 그리고 내년에도 HBM시장이 성장함에 따라 동사 또한 성장세가 고속으로 이어질 전망입니다. 현재 추세적으로는 60일 이동평균선 부근에 올때마다 반등을 해주고 있기 때문에 35,000원 가격 라인을 지켜주는 것이 좋겠고 60일 이평선을 크게 이탈하지 않고 실적도 컨센서스대로 나와준다면 홀딩해서 가져가는 것이 좋겠습니다. 다만 반도체 섹터가 다양한 노이즈로 홍역을 겪고 있는 상황이기에 반등시마다 수익매도하면서 비중 축소해 나가는 것이 바람직하겠습니다. |
|
|
| < 이전글 다음글 > |