| 한화오션 |
|---|
| 전문가 | 2025-03-25 | 조회수 447 |
|
LNG선과 해양플랜트 부문에서 높은 경쟁력을 보유한 조선업체입니다. LNG선, 유조선, 컨테이너선, LPG선 등 각종 선박과 FPSO, RIG, 고정식 플랫폼 등 해양제품, 잠수함, 구축함, 구난함, 경비함 등 특수선 건조 사업을 영위하고 있습니다.
올해 3월31일 이후부터 공매도가 재개될 예정입니다. 현재 시장에서는 시세가 많이 나온 업종이거나 또는 고PER주들이 주요 타깃이 될 수 있을 것이라는 전망이 나오고 있습니다. 그렇기에 좋은 기업이기는 하나 리스크에 대한 관리도 필요한 시점입니다. 또한 최근 한화에어로스페이스의 대규모 주주배정 유상증자로 인한 여파도 받을 수 있기에 변동성이 커지는 국면에서 리스크 관리도 병행이 필요한 업종과 기업이라고 판단됩니다.
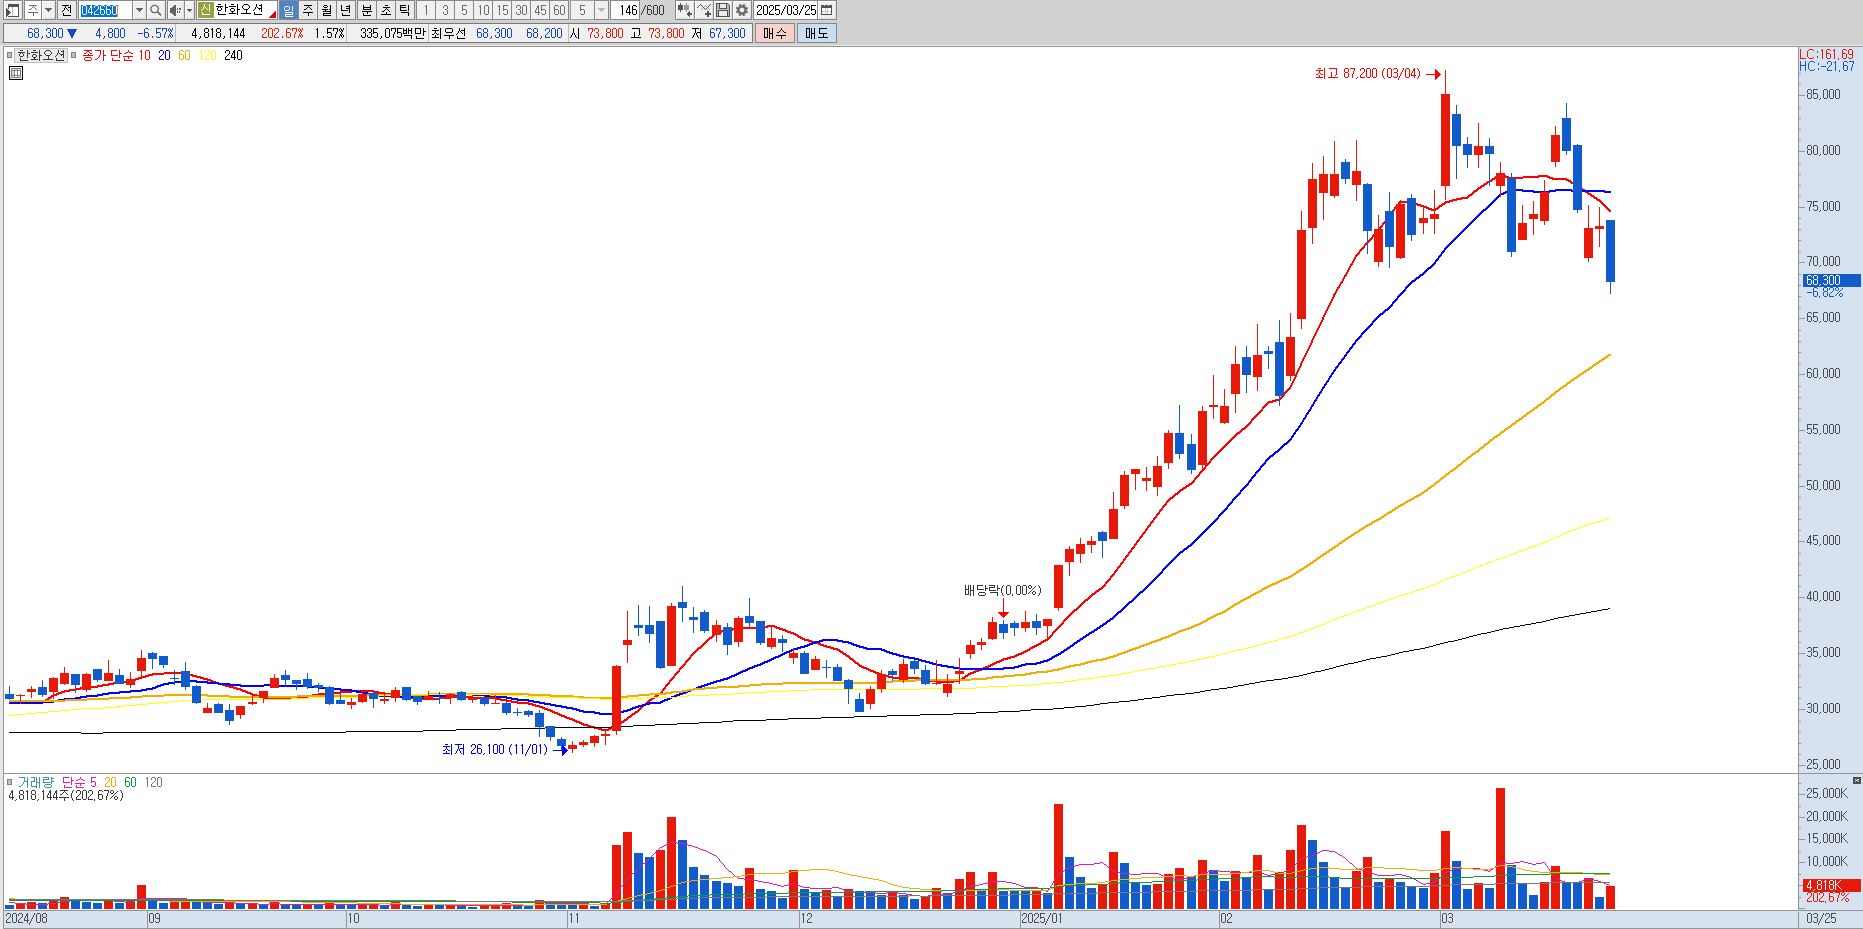
동사는 시장에서 비싼 밸류에 대해 정당성을 입증하기 위해서는 밸류에 대한 부담감을 낮춰줄 수 있는 높은 수주잔고를 보여주여야 하며, 최근 만들어진 미국발 군함&함정을 수주 받아 필리조선소에서 MRO와 신규 선박 건조로 실적 예상치를 높여 나가야 합니다. 기술적으로는 올해 2월부터 만들어진 상승 폭을 반납하면서 주가가 조정 받은 상태이고 단기적으로는 65,000원 라인을 크게 벗어나지 않는 것이 중요하겠습니다. 조선업종은 미래 실적 기대감에 대한 반영을 해두었다는 점도 염두하시는게 좋겠습니다. |
|
|
| < 이전글 다음글 > |