| 에코프로비엠 |
|---|
| 전문가 | 2025-03-20 | 조회수 440 |
|
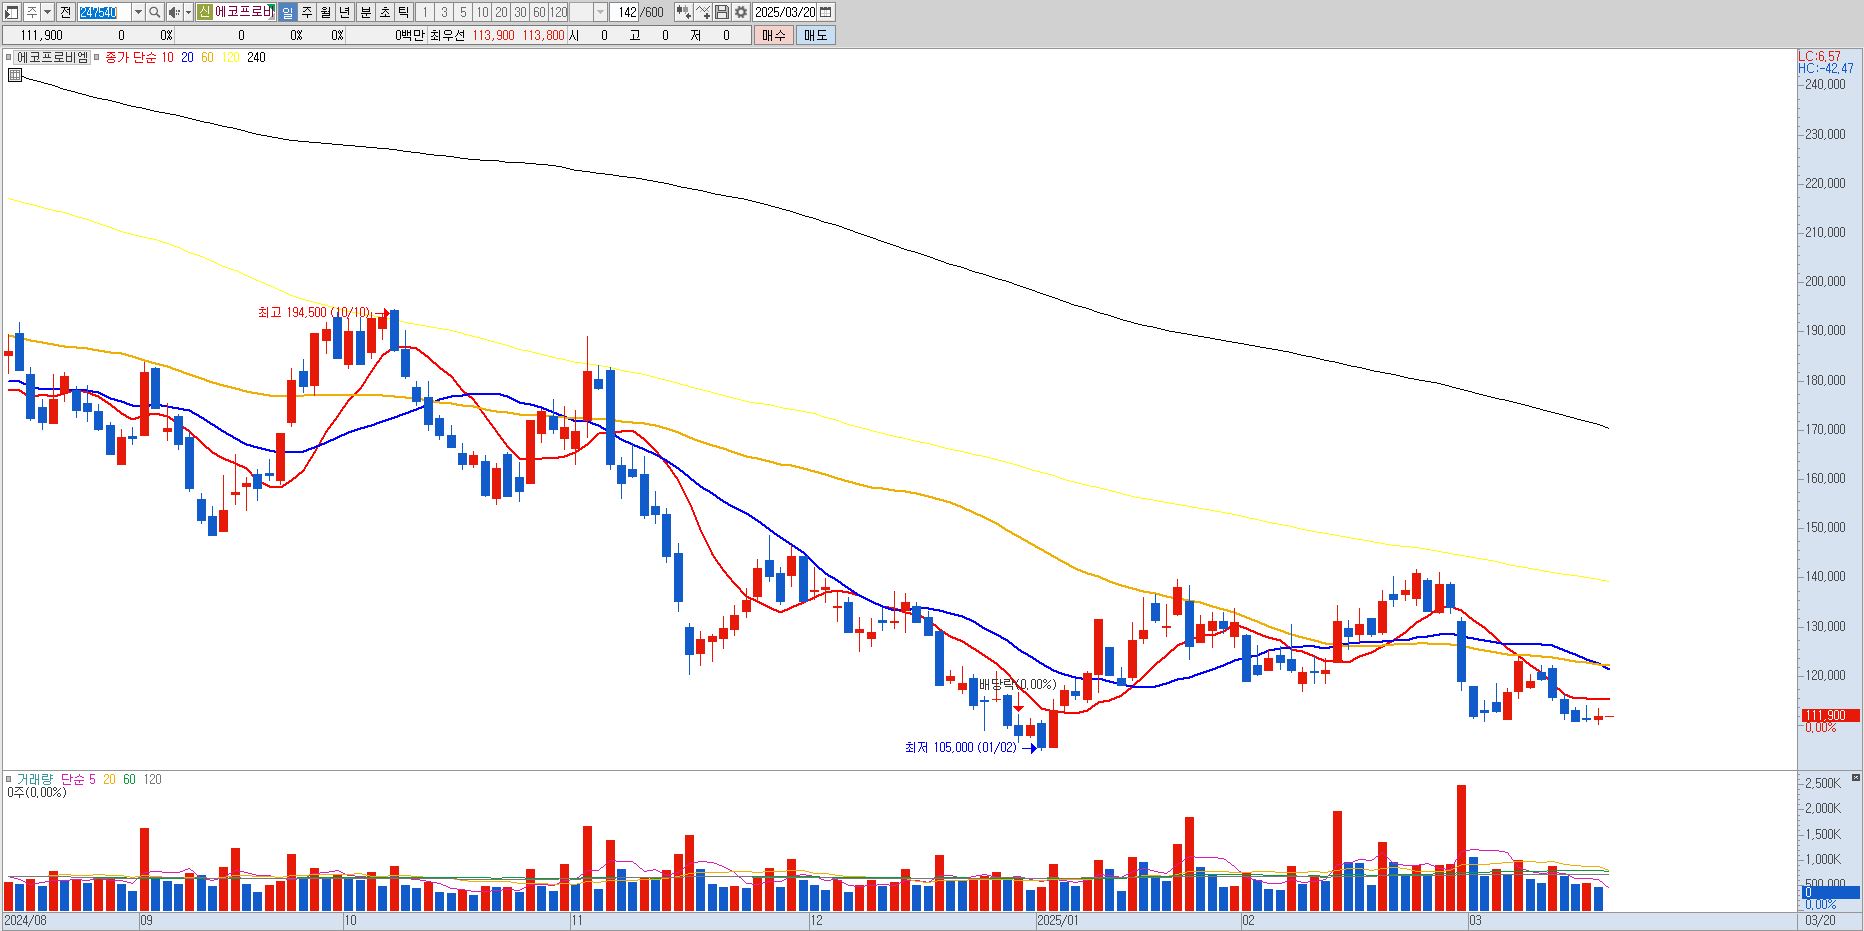
동사는 최근 박스권을 만들고 횡보하고 있습니다. 최근 SK 배터리가 15조원 규모의 일본 완성차업체인 닛산에 공급계약을 발표하였고 엘앤에프 또한 대규모 공급수주를 발표했기에 2차전지 섹터는 추가적인 하락은 없을 것으로 전망됩니다. 하지만 주식으로 수익을 내기 위해서는 하락을 멈추는게 중요한 것이 아니라 주가를 끌어올릴 수 있는 촉매제가 있어야 하는데 부재하다는게 아쉬움이 있습니다. 그 이유는 역시 전기차 캐즘에 따른 실적 회복이 더디기 때문입니다. 작년 하반기부터는 턴어라운드할 것이라는 전망들도 계속 수정되고 있고 투자도 지연되고 수익성도 회복되지 못하다보니 주가가 힘을 받지 못하고 있습니다. 장기적인 관점에서는 전기차 판매량은 캐즘을 극복하고 회복할 수 있다고는 전망되지만 제한된 자본과 제한된 시간이라는 기준에서는 현재 시장 상황 상 좋은 투자가 되는 기업은 아닙니다. 기술적으로는 일봉 차트상 고점들을 연결한 선인 저항선을 강하게 돌파 해준다면 175,000원까지 열려있지만 하방이 단단하게 버텨주고 있는 국면이 아니기에 일부 비중 축소 후, 타 종목으로 교체하는 것도 중요하겠습니다. 2차전지는 자신의 투자 스타일에 따라 대응이 필요한데 장기적인 관점에서는 실적 회복되는 속도에 주목해야 되며 종목당 투자기간을 1개월 정도로 생각하시는 분이라면 시장의 주도주인 섹터에서 투자를 하는 것이 바람직하겠습니다. |
|
|
| < 이전글 다음글 > |