| SK하이닉스 |
|---|
| 전문가 | 2025-03-11 | 조회수 452 |
|
SK그룹 계열의 세계적인 메모리 반도체 전문 제조업체이며, 주력 생산제품은 DRAM과 낸드플래시 및 MCP(Multi-chip Package)와 같은 메모리 반도체입니다. 일부 Fab(S1, M10 일부)을 활용하여 시스템 반도체인 CIS(CMOS Image Sensor)생산과 파운드리(Foundry)사업도 병행해 종합반도체 회사로 영역을 확장중이며, HBM 4세대 제품인 8단 적층 HBM3를 양산했습니다. DRAM의 경우 세계 유수의 PC 관련 전자업체에 제품을 공급중이며, 낸드플래시는 Apple 등 세계적인 PC 및 스마트폰 제조업체, 메모리 모듈 업체, 그리고 휴대용 저장장치, SSD, 메모리 카드 생산 업체 등에 제품을 공급중입니다. 20년10월 Intel社의 Non-volatile Memory Solutions Group의 옵테인 사업부를 제외한 NAND 사업 부문 전체 양수 결정(양수기준일:2025-03-15)하였습니다.
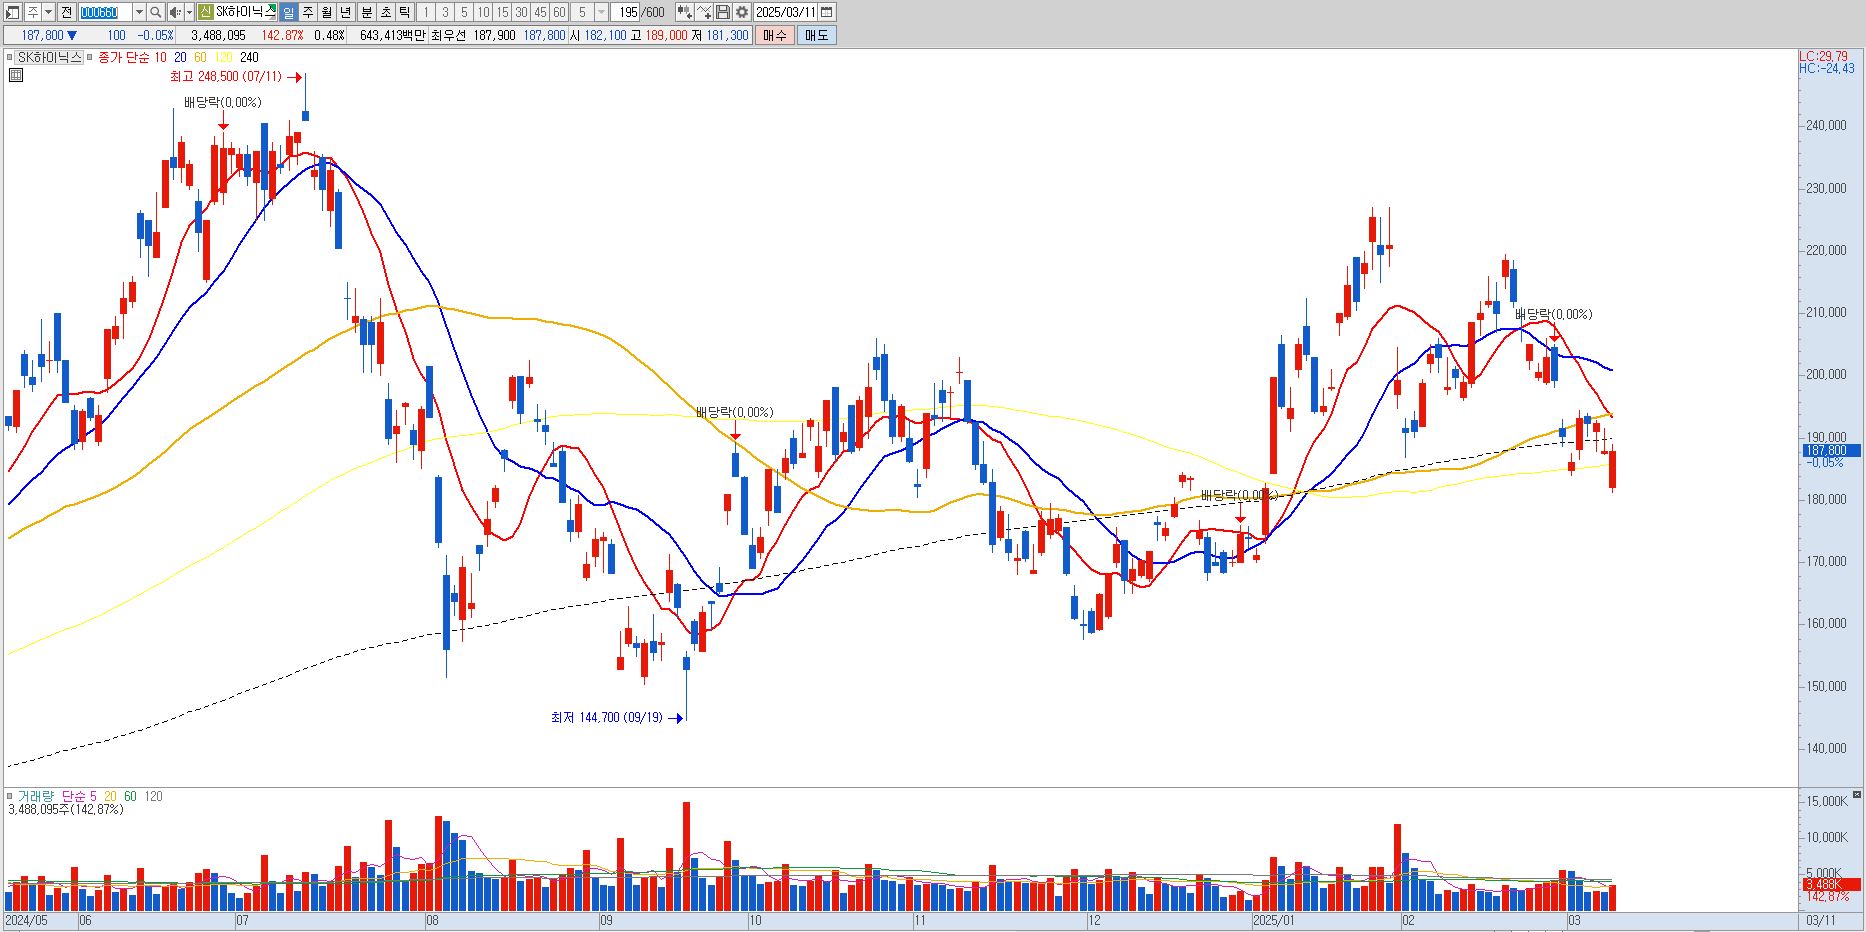
동사는 시가총액 1위인 삼성전자보다 HBM으로 기술력이 더 앞선 기업이고 이러한 프리미엄으로 인해 주가도 2022년 바닥을 찍고 작년 7월까지 주가가 3배 가까이 상승했습니다. 그리고 실적 대비 저평가 되어 있기에 올해 1월 주가는 227,000원까지 상승했지만 주 고객사인 엔비디아의 주가가 흔들리면서 동사도 상승 폭을 반납한 상태입니다. 2025E 멀티플은 5.46배로 저평가되어 있지만 주가를 끌어올려줄 수 있는 명확한 모멘텀이 부재한 상황입니다. 지금 매도는 실익이 높지 않아 보이기에 175,000원 중요한 지지라인으로 보고 주가는 19만원을 회복한다면 재차 상승 추세를 만들어 갈 것입니다. |
|
|
| < 이전글 다음글 > |