| 한미반도체 |
|---|
| 전문가 | 2025-03-11 | 조회수 514 |
|
반도체 자동화 장비의 제조 및 판매 업체입니다. 제조용 장비의 개발 및 출시를 시작으로 최첨단 자동화장비에 이르기까지 자체 기술을 적용하여 설계, 제작, 조립, 검사와 Test까지 일괄 생산라인을 보유하고 있으며, 반도체 산업에서의 세계적 경쟁력을 확보하여 글로벌 주요 반도체 제조업체에 장비를 공급하고 있습니다. 주력장비인 'micro SAW&VISION PLACEMENT'는 2000년대 중반 이후 세계 시장점유율 1위를 유지중에 있습니다. 국내 최초로 반도체 패키지 절단 모듈인 'micro SAW'를 국산화 하는 데 성공했으며, 광대역폭메모리반도체(HBM: High Bandwidth Memory) 생산에 필수적인 'DUAL TC Bonder'를 2017년 SK하이닉스 사와 공동 개발하여 공급중이며 특히, 24년4월부터 마이크론에도 납품을 시작했습니다. 플립칩 방식으로 반도체칩을 본딩하는 'Flip Chip Bonder'를 출시하였습니다.
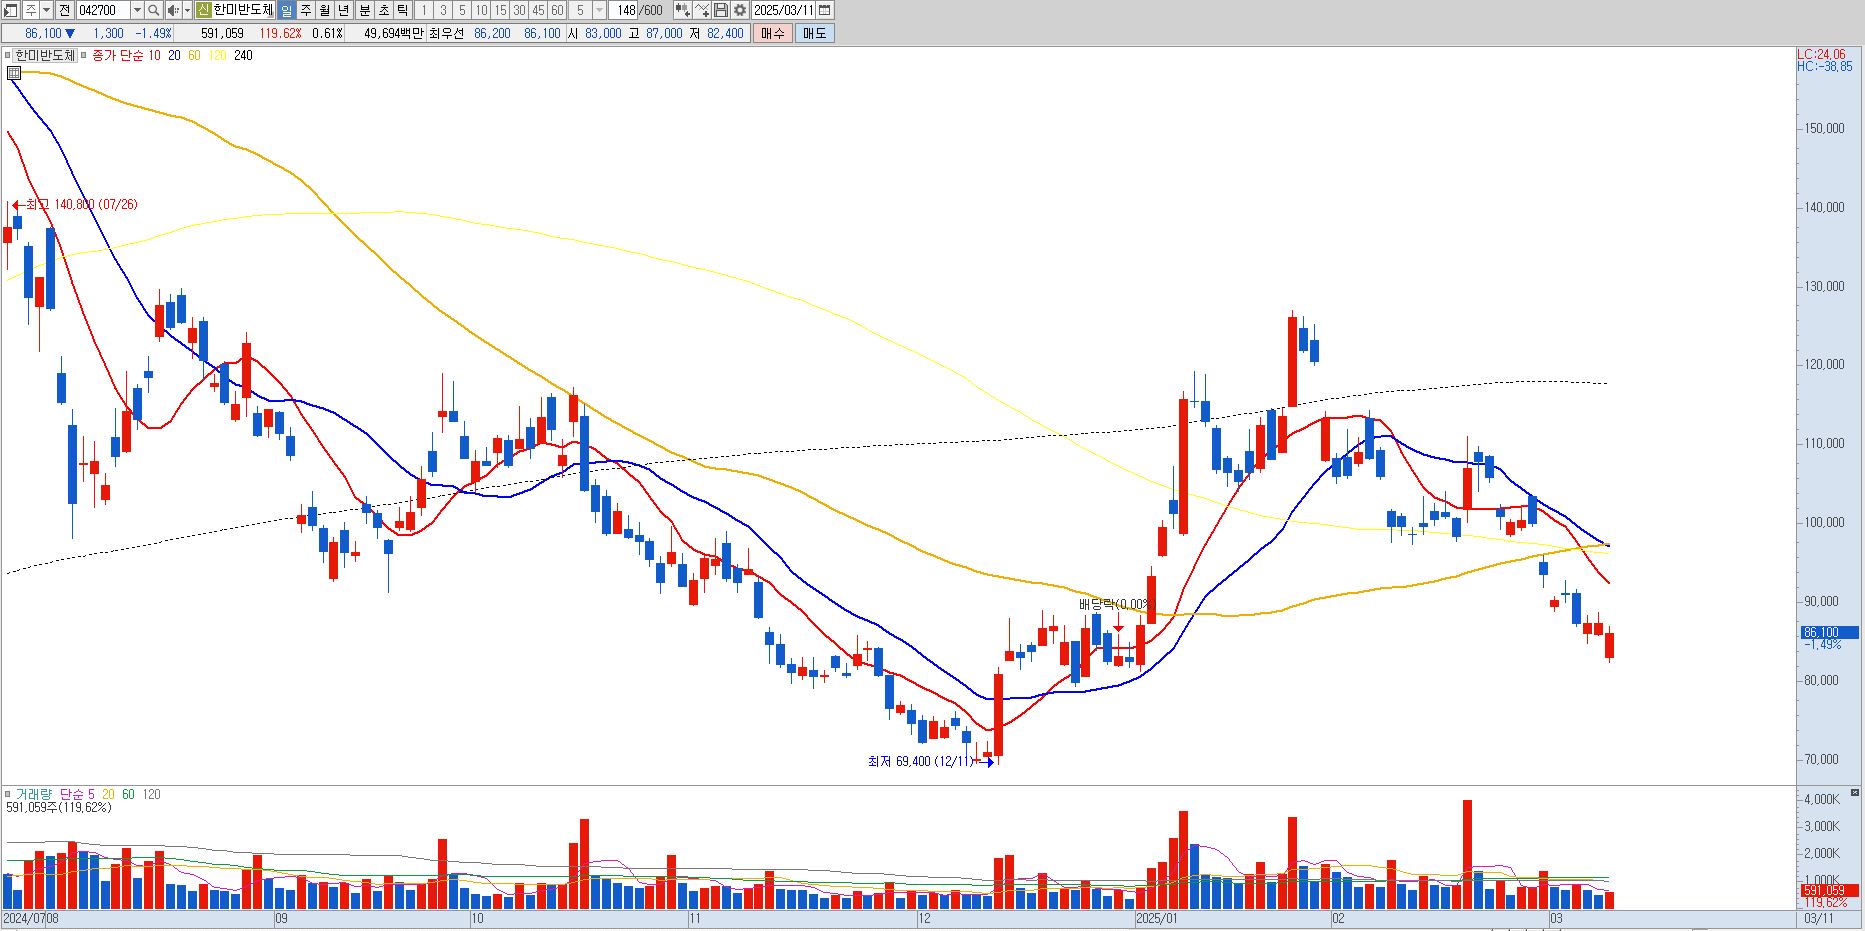
한미반도체는 HBM의 선두 주자인 SK하이닉스에 TC본더 장비를 공급하면서 주가가 10배 가까이 상승한 기업입니다. 이러한 프리미엄을 받을 수 있었던 것은 HBM 시장이 고속 성장하고 있었고 독점 공급사라는 메리트가 부각되었기 때문입니다. 작년 매출액과 영업이익은 사상 최대치였고 올해에도 성장세를 이어갈 것으로 전망됩니다. 하지만 SK하이닉스 측에서 장비를 다변화 시켜서 받을 예정이다보니 독점 공급사에 대한 프리미엄이 사라졌고 그로 인해서 주가가 탄력성을 받지 못하고 있습니다. 물론 반도체 업종 자체가 최근에 엔비디아, 브로드컴 등 미국 기술주들이 힘을 받지 못하면서 국내 반도체 기업들도 조정을 받고 있는 모습이기에 당연하겠지만 기술적으로 75,000~80,000원 부근을 지지 받아야 하며, 크게 이탈할 경우 비중 축소 및 교체 매매도 필요해보입니다. 상단은 11만원까지 보수적으로 열려 있기에 기술적 반등이 나온다면 비중을 줄이는 것도 필요하겠습니다. |
|
|
| < 이전글 다음글 > |