| LB세미콘 |
|---|
| 전문가 | 2025-03-06 | 조회수 477 |
|
디스플레이 구동칩(DDI), 전력관리반도체(PMIC), 이미지센서(CIS) 등 비메모리 반도체의 후공정 사업을 영위하고 있습니다. 고객사(반도체 제조 및 설계업체)의 요청에 따른 사양과 개발일정에 맞춰 팹리스에서 설계한 주문형 반도체에 대한 범핑 및 관련 테스트 사업을 전문으로 하는 반도체 후공정 회사입니다. 당사 매출은 비메모리 반도체 중에서도 Display Panel에 사용되는 DDI에 매출Portion이 높기 때문에 Display Panel의 전방산업인 TV, Monitor, 노트북, 스마트폰 등 Set 시장 업황에 따라 실적이 민감하게 영향을 받는 구조이며 전자부품 제조업을 영위하는 LB루셈을 종속회사로 보유하고 있습니다.
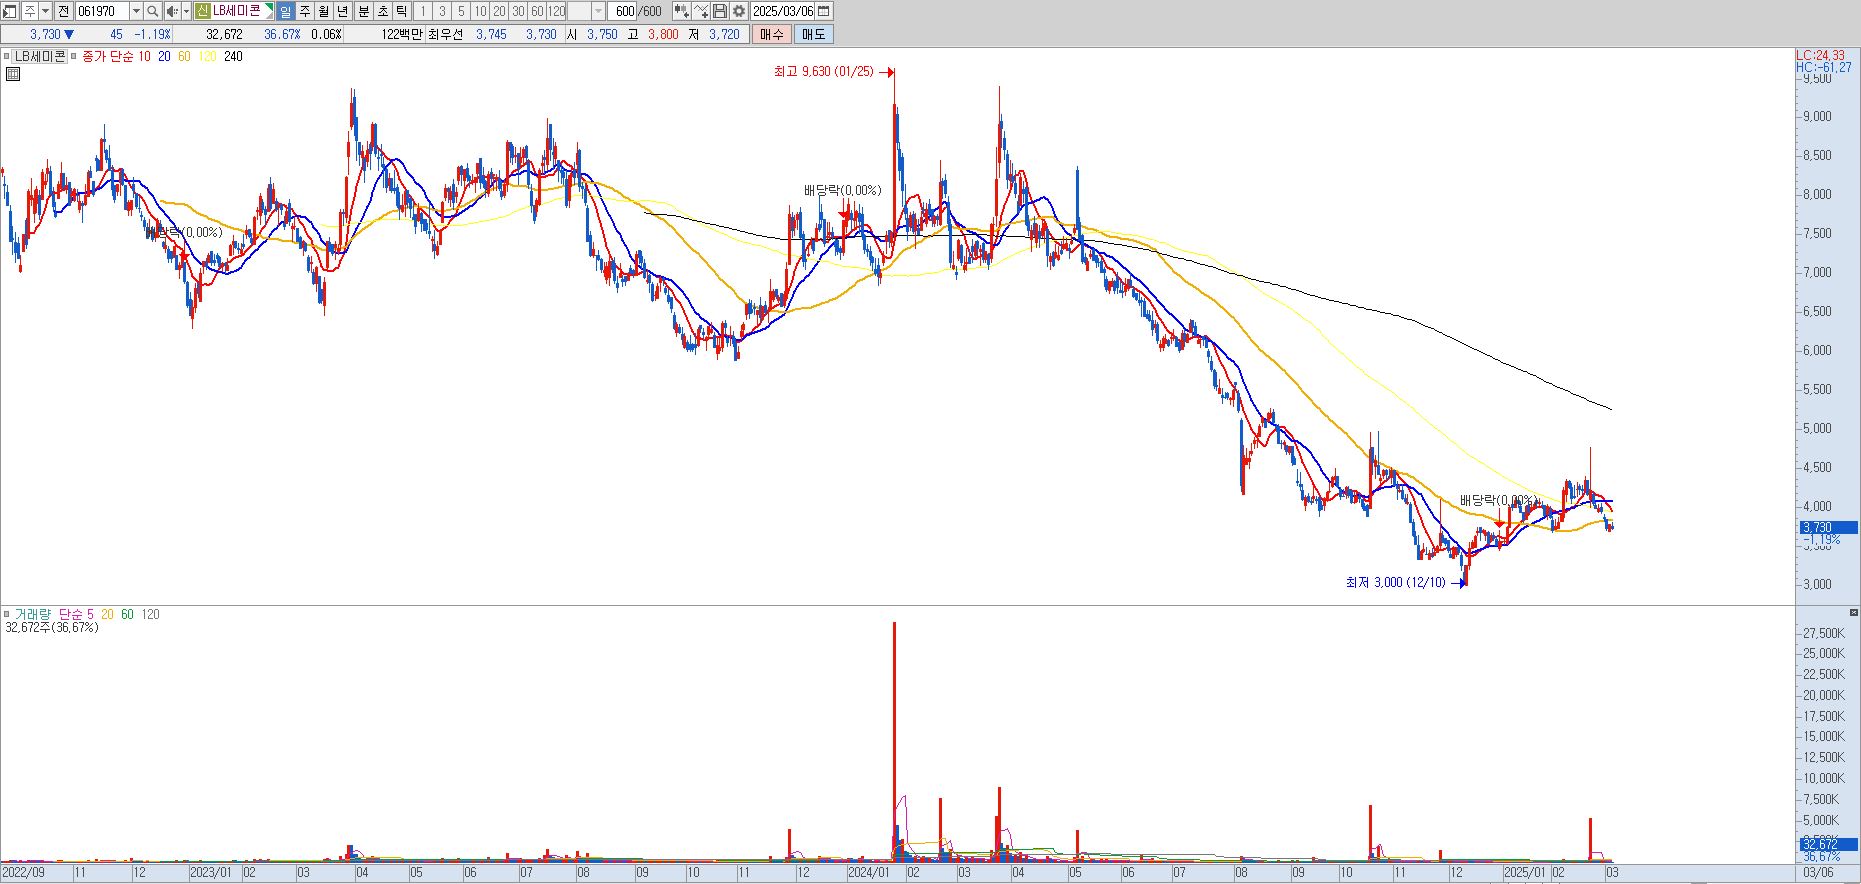
동사는 OSAT(반도체 후공정 패키징)기업으로 스마트폰 판매량이 계속 부진하다 보니 실적도 악화될 수 밖에 없었습니다. 그 과정 속에서 자회사 LB루셈은 흡수합병하였고 전환사채까지 발행하다보니 주가 또한 부침이 계속 있었습니다. 그리고 작년 하반기부터 범용 메모리반도체 가격이 하향 둔화되면서 업황 투심이 부진했었기에 주가도 힘을 받지 못했었습니다. OSAT 기업은 선단공정으로 갈수록 테스트 시간이 길어짐에 따라 수익성도 높아지는 구조인데 TSMC와 삼성전자의 파운드리 격차가 지속적으로 벌어짐에 따라 시장에서 관심 또한 받지 못했습니다. 세계 10대 OSAT기업에 대한 비전을 발표했지만 영업이익이 2024년에 적자 폭을 확대했기 때문에 숫자 회복까지는 상당시간이 걸릴 것으로 전망됩니다. 기술적으로는 3,500원 가격라인 지지해주는 것이 중요하겠으며, 상방은 5,000원까지 열려있다고 보시면 되겠습니다. |
|
|
| < 이전글 다음글 > |